


Palgapäeval on kontoseisu vaadata päris mõnus. Eriti sellel lühikesel hetkel, kui palk on juba saabunud, aga arved pole veel maha läinud. Siis tulevad eluasemekulud, toidupood, transport, mõned väiksemad ostud ja ühel hetkel avastad, et järgmisest palgapäevast lahutab veel kümme päeva, aga sellest suurest numbrist pole enam kuigi palju alles.
Kui sinu säästmise või investeerimise plaan on panna kõrvale see raha, mis kuu lõpus üle jääb, võibki juhtuda, et üle ei jää peaaegu kunagi midagi. Seepärast tasub oma palga peale mõelda natuke teistmoodi: ühe suure summa asemel võiks palgapäeval kontole saabunud rahal olla juba algusest peale erinevad ülesanded.
Maksa kõigepealt iseendale
Rahatarkusest rääkides kasutatakse sageli põhimõtet „maksa kõigepealt iseendale“. Mõte on lihtne: enne kui hakkad tegema igapäevaseid kulutusi, paned osa palgast enda tuleviku jaoks kõrvale. See võib tähendada raha kandmist säästukontole, meelerahufondi või investeeringutesse.
See pöörab säästmise tavapärase loogika ümber. Selle asemel, et mõelda „kulutan kuu jooksul ja säästan selle, mis alles jääb“, otsustad hoopis „panen kõigepealt soovitud summa kõrvale ja ülejäänuga elan“.
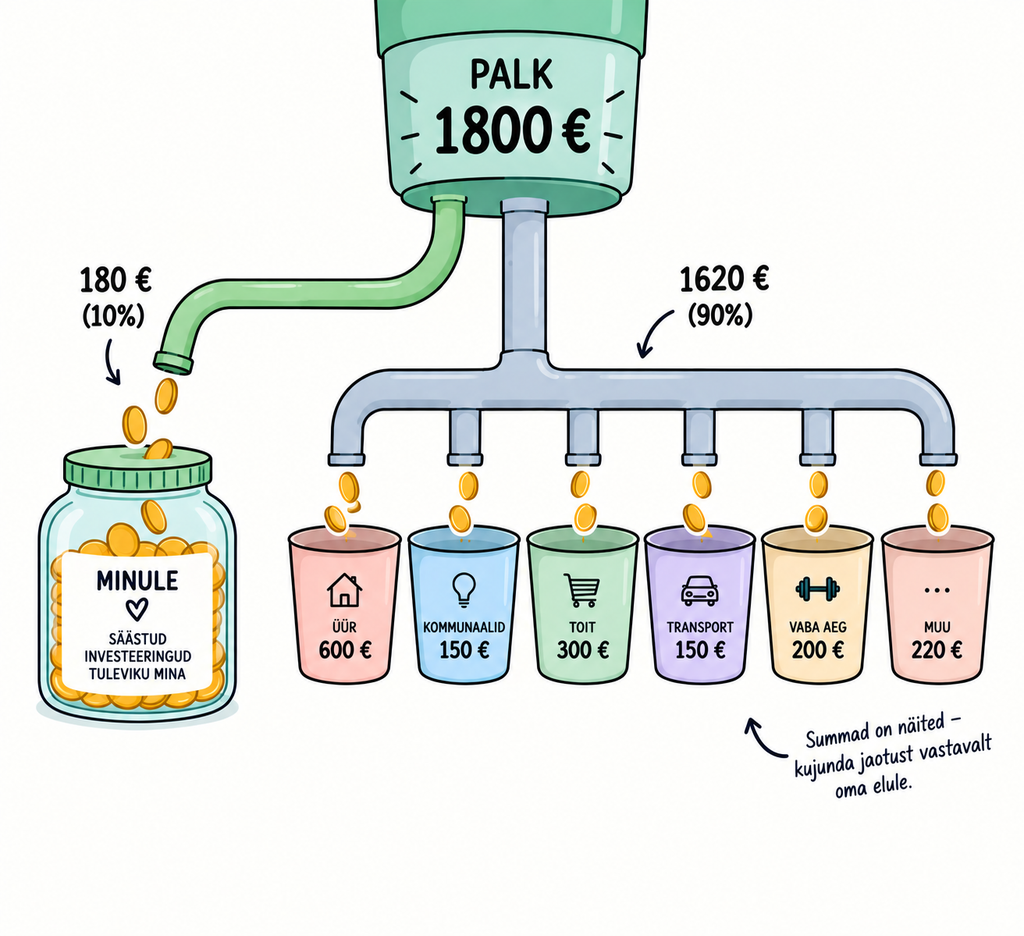
Näiteks kui sinu netopalk on 1800 eurot ja oled otsustanud iga kuu 10% kõrvale panna, liigub palgapäeval 180 eurot sinu tuleviku jaoks. Igapäevasteks kuludeks jääb 1620 eurot. Kõige lihtsam on selline ülekanne automatiseerida, sest siis ei pea sa iga kuu uuesti otsustama, kas seekord ikka säästa/investeerida.
Millisteks tükkideks palk jagada?
Üks tuntumaid eelarvestamise põhimõtteid on 50/30/20 reegel. Selle järgi võiks umbes 50% sissetulekust kuluda vajadustele, 30% soovidele ning 20% säästmiseks ja investeerimiseks.
Elus võib selline plaan mõnikord keeruliseks osutuda. Kui suur osa palgast kulub eluasemele ja teistele kohustuslikele väljaminekutele, sõltub väga palju nii sissetulekust kui ka inimese elukorraldusest. Seega tasub neid protsente võtta pigem lähtepunkti kui range reeglina.
Mina jagaksin palga näiteks nii:
50–60% vajadustele: eluasemekulud, toit, transport, laenumaksed ja muud hädavajalikud väljaminekud.
20–30% soovidele: restoranid, hobid, riided, reisid, meelelahutus ja muud asjad, millele me tahame raha kulutada.
10% säästudesse: eelkõige rahalise puhvri loomiseks ja ootamatuteks väljaminekuteks.
10% investeeringutesse: raha, mida sul lähiajal vaja ei ole ja mille oled valmis pikemaks ajaks kasvama panema.
Need protsendid ei pea olema kivisse raiutud. Kui sul ei ole veel rahalist puhvrit, siis võib olla mõistlik suunata esialgu rohkem säästudesse. Kui puhver on juba olemas ja püsikulud väikesed, saad soovi korral investeerimise osakaalu suurendada.
Kui 10% tundub palju, alusta väiksemalt
Protsentidest rääkides on üks oht: vaatad soovitatud numbrit, saad aru, et sina ei suuda seda praegu teha, ja loobud üldse. Tegelikult ei pea investeerimisega alustamiseks olema kasutada suuri summasid.
Kui 10% palgast pole praegu realistlik, alusta 5%-st või konkreetsest summast, näiteks 30 või 50 eurost kuus. Palju olulisem on kujundada endale harjumus, mida suudad pikalt järgida. Kui sinu sissetulek tulevikus suureneb, saad ka investeeritavat summat järk-järgult kasvatada.
Samuti tasub teha vahet säästmisel ja investeerimisel. Raha, mida sul võib lähiajal ootamatult vaja minna, võiks olla kergesti kättesaadav. Investeerimiseks sobib pigem raha, mida oled valmis pikemaks ajaks kõrvale panema ja mille puhul arvestad, et investeeringu väärtus võib vahepeal ka langeda.
Tee investeerimisele ruumi
Üks võimalus investeerimiseks on Lightyear, mille kaudu saab investeerida näiteks aktsiatesse ja ETF-idesse. Enne esimese investeeringu tegemist tasub aga alati uurida, millesse sa raha paigutad, millised kulud ja riskid sellega kaasnevad ning võrrelda ka erinevaid investeerimisplatvorme.
Minu jaoks oli alustamine väga lihtne. Lihtsalt tõmbasin äpi, registreerisin konto ning leppisin iseendaga kokku summa, millega hakkan alguses katsetama. Kõige keerulisem osa oli ilmselt see, et mida siis kõigepealt osta. Ma otsustasin investeerida selliste valdkondade ETF-idesse, milest ma enda arvates natuke ikka aru ka saan või mille vajalikkusesse ma ise usun. Ausalt öeldes oleks üsna raske kaasa elada investeeringutele, mille olemusest ise arugi ei saa.
Kui oled võimalusi võrrelnud ja otsustad, et Lightyear sobib sulle, saad konto luua siin ning kasutada liitumisel sooduskoodi PALGAJUTUD. Kui kasutad seda koodi ja paned oma kontole vähemalt 100€, siis saad nende poolt 10-100€ väärtuses murdaktsia või ETF-i oma personaalsele kontole.
Aga arvesta siis, et investeerimisega kaasnevad riskid.
Minu soovitus sulle on proovida järgmise palgapäevaga väikest eksperimenti: ära vaata oma palka ühe suure summana, vaid jaga see kohe tükkideks. Kui palju läheb kohustuslikele kuludele? Kui palju tahad kulutada elu nautimisele? Kui palju säästudesse ja kui palju investeeringutesse?
Sa ei pea esimesel katsel ideaalset protsenti leidma. Hea eelarvega oled hakkama saanud siis, kui suudad seda päriselt järgida. Kõige olulisem on, et sa ei otsustaks kuu lõpus, mida teha rahaga, mis üle jäi, vaid otsustaksid juba palgapäeval, mida sa tahad, et sinu raha sinu heaks teeks.
Artikkel valmis koostöös Lightyeariga.
Investeerimisega kaasnevad riskid. Tootlus ei ole garanteeritud. Investeerimisteenuste pakkuja Euroopa Liidus on Lightyear Europe AS. Tegemist ei ole investeerimissoovitusega.

